Un premier achat immobilier peut renforcer votre sécurité financière… ou transformer vos nuits en calculatrice géante. Le vrai défi n’est pas seulement de trouver un bien séduisant, mais d’évaluer sa rentabilité, son financement, ses charges et les risques qui l’accompagnent. Pour investir dans l’immobilier quand on débute, il faut donc avancer avec méthode plutôt qu’au coup de cœur. Budget réaliste, choix du marché, fiscalité et gestion : chaque décision compte pour construire un patrimoine solide, sans compromettre votre équilibre financier.
Comprendre ce que signifie investir dans l’immobilier quand on débute
Investir dans l’immobilier quand on débute ne consiste pas seulement à acheter un logement. Il s’agit de construire un actif cohérent avec vos revenus, votre capacité d’emprunt et vos objectifs patrimoniaux. Le bien peut produire des loyers, prendre de la valeur ou sécuriser une partie de votre épargne. Mais aucun rendement ne doit faire oublier les charges, les travaux, la fiscalité et les périodes éventuelles de vacance locative.
La première décision consiste donc à définir votre priorité. Souhaitez-vous obtenir un complément de revenus, préparer votre retraite ou transmettre un patrimoine ? Ces objectifs orientent le type de bien, la durée de détention et le niveau de risque acceptable. Un investissement adapté à votre situation sera généralement plus sécurisant qu’une opération présentée comme exceptionnellement rentable.
Avant toute recherche, distinguez également résidence principale et investissement locatif. Une résidence principale répond d’abord à un besoin d’usage, tandis qu’un bien locatif dépend de la demande locale et de la gestion. Cette différence vous aide à éviter une erreur fréquente : acheter un logement séduisant pour vous, mais difficile à louer ou à revendre.
Construire une méthode fiable avant de visiter un bien
Une méthode simple permet de limiter les décisions prises sous l’effet de l’enthousiasme. Commencez par fixer une enveloppe maximale, un apport disponible et une mensualité supportable. Intégrez ensuite les frais de notaire, les travaux, l’assurance emprunteur, les charges de copropriété et la fiscalité. Le budget ne doit jamais reposer uniquement sur le loyer espéré.
Analysez ensuite plusieurs marchés avant de sélectionner une ville. Observez les transports, les commerces, les établissements d’enseignement, l’emploi et les projets urbains. Comparez aussi les loyers réellement pratiqués avec les prix de vente. La demande locative locale compte souvent davantage qu’un rendement théorique calculé sur une annonce optimiste.
Pour vérifier vos hypothèses, utilisez des données concrètes et conservez une marge de sécurité. Contactez plusieurs banques, demandez des devis d’assurance et étudiez les documents de copropriété. Les informations juridiques et pratiques disponibles sur le site de l’Agence nationale pour l’information sur le logement peuvent compléter vos premières vérifications.
Évaluer la rentabilité sans négliger la sécurité financière
La rentabilité locative ne se résume pas au rapport entre le loyer annuel et le prix d’achat. Il faut retirer les charges non récupérables, l’assurance, l’entretien, la gestion, les périodes sans locataire et les impôts. Cette approche donne une vision plus réaliste du revenu disponible. Elle permet aussi de comparer plusieurs biens avec les mêmes critères.
Établissez au moins trois scénarios : favorable, réaliste et prudent. Dans le scénario prudent, prévoyez un loyer inférieur à votre estimation, des travaux imprévus et une relocation plus lente. Si l’opération reste supportable dans ce cadre, votre décision repose sur des bases plus solides. La résistance du projet aux imprévus est un meilleur repère qu’une promesse de rendement élevé.
Ne mobilisez pas toute votre épargne pour compléter l’apport. Conservez une réserve dédiée aux réparations, aux appels de fonds et aux dépenses personnelles. Cette précaution protège votre budget lorsque le logement ne produit temporairement aucun revenu. Elle évite aussi de recourir à un crédit coûteux pour financer une urgence liée au bien.
Éviter les erreurs qui fragilisent un premier achat
La précipitation constitue l’un des principaux risques pour un investisseur débutant. Une visite agréable, une annonce bien présentée ou une remise annoncée rapidement ne suffisent pas à justifier une offre. Prenez le temps de vérifier le montant des charges, les procès-verbaux d’assemblée générale et les diagnostics. Un problème découvert après la signature peut réduire durablement la rentabilité.
Méfiez-vous également des calculs trop favorables. Un loyer annoncé par un vendeur doit être comparé avec des biens similaires, situés dans le même secteur. Vérifiez la surface, l’état du logement, l’étage, la présence d’un ascenseur et les prestations incluses. Une estimation indépendante permet de réduire le risque de surestimer les recettes futures.
Enfin, ne choisissez pas automatiquement un dispositif fiscal ou une gestion déléguée. Un avantage fiscal ne compense pas un mauvais emplacement ni un prix d’achat excessif. De même, un professionnel peut simplifier la gestion, mais ses honoraires doivent figurer dans votre calcul. L’objectif reste de comprendre chaque engagement avant de le signer.
Tester le projet avec un cas concret et hypothétique
Prenons un exemple fictif : une personne achète un petit appartement pour le louer. Elle estime le loyer, puis déduit le crédit, les charges non récupérables, l’assurance, la gestion et une réserve pour les travaux. Elle vérifie ensuite si son budget reste équilibré lorsque le logement demeure vacant pendant une période temporaire. Cette simulation révèle la solidité réelle du projet.
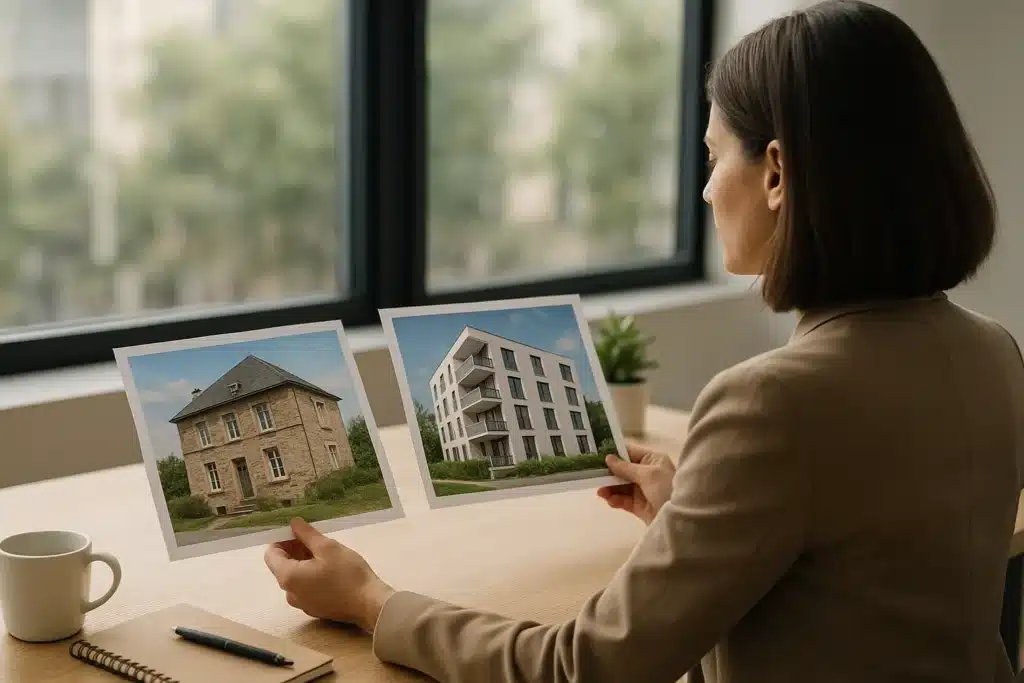
Dans cet exemple, l’acheteur compare aussi deux biens. Le premier affiche un prix plus faible, mais nécessite une rénovation importante et se situe loin des transports. Le second coûte davantage, mais bénéficie d’une demande locative plus régulière. Le meilleur choix n’est pas forcément le moins cher : c’est celui dont les risques sont identifiés, chiffrés et compatibles avec ses ressources.
Avant de faire une proposition, cette personne demande les documents essentiels et sollicite plusieurs avis. Elle vérifie notamment les charges, les travaux votés et les règles de location. Cette démarche peut conduire à négocier le prix ou à renoncer. Savoir abandonner une mauvaise opération protège davantage le patrimoine qu’un achat réalisé pour ne pas manquer une occasion.
Sécuriser la détention et faire évoluer sa stratégie
Une fois le bien acheté, la sécurité dépend encore de la qualité du suivi. Conservez une réserve financière, surveillez les dépenses et actualisez régulièrement vos assurances. Contrôlez aussi les échéances du prêt, les travaux de copropriété et les obligations liées à la location. Une gestion rigoureuse transforme un investissement subi en décision patrimoniale maîtrisée.
Le choix du locataire mérite la même attention que l’achat. Préparez une annonce précise, rassemblez les justificatifs autorisés et respectez les règles applicables. Un loyer cohérent favorise une location durable. Une sélection fondée sur des critères objectifs limite les impayés potentiels sans créer de pratiques discriminatoires ou juridiquement contestables.
Enfin, réévaluez votre stratégie à chaque étape importante : changement de revenus, naissance, déménagement ou évolution des taux. N’ajoutez pas un second investissement avant d’avoir compris le fonctionnement du premier. La diversification doit rester progressive, financée par une capacité réelle et non par une accumulation de dettes difficile à contrôler.
Investir dans l’immobilier quand on débute devient plus serein dès lors que chaque décision repose sur un budget réaliste, une analyse précise du bien et une marge de sécurité suffisante. Prenez le temps de vérifier la rentabilité après charges, la demande locative et les éventuels travaux avant de vous engager : cette méthode protège davantage qu’une recherche de rendement maximal. Un premier projet simple, bien maîtrisé, peut constituer une base solide pour construire progressivement votre patrimoine. Ensuite, l’étude du financement, de la fiscalité et de la diversification permettra d’avancer avec encore plus de visibilité.