Comprendre les intérêts composés avant de les utiliser
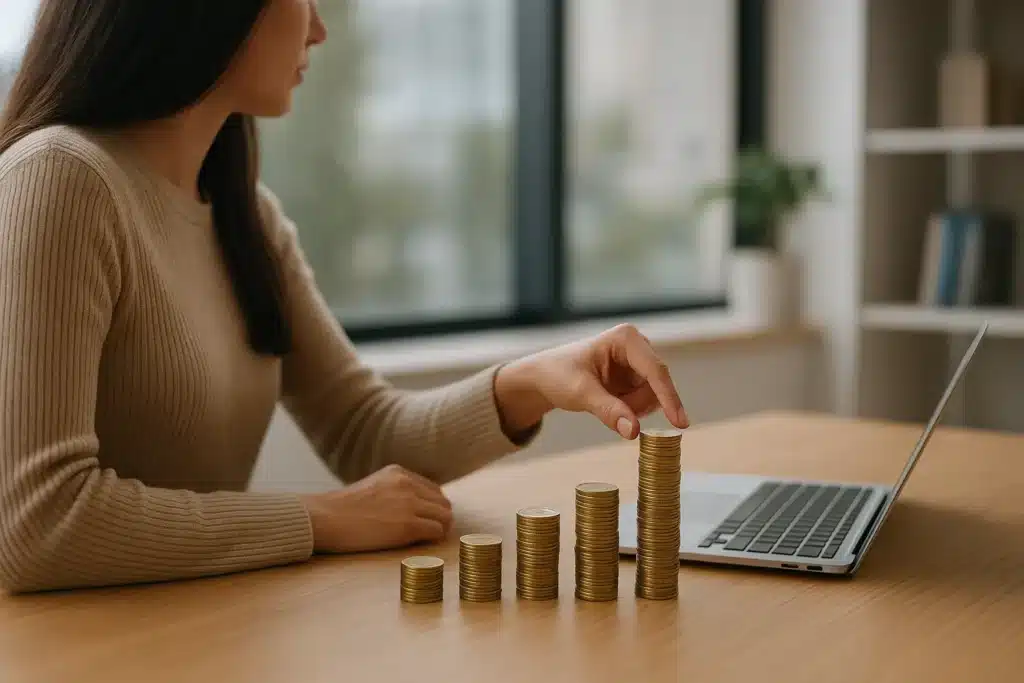
Les intérêts composés permettent de réinvestir les gains afin qu’ils produisent eux-mêmes de nouveaux gains. Votre capital ne progresse donc plus seulement grâce à vos versements. Il bénéficie aussi d’un effet cumulatif, renforcé par la durée. Cette mécanique transforme progressivement une épargne régulière en capital productif, à condition de laisser les revenus investis plutôt que de les retirer.
Pour comprendre intérêts composés comment les utiliser, retenez trois leviers : le montant investi, la régularité des versements et le temps. Le rendement joue également un rôle, mais il reste incertain sur les marchés financiers. Vous ne devez donc pas rechercher une performance spectaculaire. Concentrez-vous d’abord sur une méthode durable, adaptée à votre horizon et à votre capacité d’épargne.
Le mécanisme fonctionne aussi bien avec des intérêts, des dividendes réinvestis ou une appréciation du capital. Cependant, aucun placement ne garantit une progression continue. Les frais, la fiscalité, l’inflation et les périodes de baisse réduisent les résultats. Consultez une ressource pédagogique comme l’explication des intérêts composés pour consolider les bases avant de choisir un support.
Construire une méthode simple pour investir régulièrement
Commencez par définir une somme mensuelle réaliste. Elle doit rester compatible avec vos dépenses, votre épargne de précaution et vos projets proches. Un montant modeste, maintenu pendant plusieurs années, vaut mieux qu’un effort élevé abandonné rapidement. Programmez le versement après la réception de vos revenus pour éviter de dépendre de votre motivation.
Choisissez ensuite un support cohérent avec votre horizon. Pour un projet lointain, un portefeuille diversifié peut offrir davantage de potentiel qu’une épargne totalement inactive. En revanche, l’argent nécessaire bientôt doit rester disponible et peu exposé. Séparez donc clairement votre réserve de sécurité, vos objectifs intermédiaires et votre capital destiné au long terme.
Réinvestissez automatiquement les revenus lorsque le support le permet. Cette décision maintient l’effet boule de neige sans exiger d’intervention fréquente. Définissez aussi une fréquence de suivi, par exemple tous les six mois. Entre-temps, évitez de modifier votre stratégie au gré des actualités. La discipline protège votre plan contre les décisions impulsives et les réactions émotionnelles.
Éviter les erreurs qui neutralisent la capitalisation
La première erreur consiste à retirer systématiquement les gains. Vous récupérez alors un revenu immédiat, mais vous réduisez la base capable de produire de nouveaux gains. Si votre objectif est la liberté financière, privilégiez le réinvestissement pendant la phase d’accumulation. Vous pourrez organiser des retraits plus tard, lorsque votre capital répondra réellement à vos besoins.
La deuxième erreur est de poursuivre le rendement maximal sans mesurer le risque. Un placement très volatil peut provoquer des pertes difficiles à supporter. Fixez plutôt une allocation compatible avec votre horizon et votre tolérance aux variations. Diversifiez les actifs et les zones géographiques lorsque cela correspond à votre stratégie, sans confondre diversification et multiplication inutile des produits.
Enfin, surveillez les frais et la fiscalité. Des coûts récurrents diminuent le capital qui reste investi et ralentissent la progression cumulative. Lisez les conditions du produit avant de souscrire. Ne cherchez pas uniquement le rendement affiché : examinez également les frais, la liquidité, les risques et le cadre fiscal applicable à votre situation.
Mesurer le temps nécessaire avec un cas concret
Prenons un exemple purement hypothétique. Une personne verse régulièrement 200 euros par mois sur un portefeuille diversifié et réinvestit les revenus. Elle ne cherche pas à prédire les marchés. Son objectif consiste à maintenir ses versements, à accepter les fluctuations et à laisser le capital travailler sur une longue période.
Au départ, les versements représentent l’essentiel de la progression. Puis les gains accumulés prennent progressivement davantage de place. Le résultat dépendra pourtant des performances réellement obtenues, des frais, de la fiscalité et des interruptions éventuelles. Cet exemple ne constitue donc ni une promesse de rendement ni une recommandation personnalisée.
Pour piloter votre trajectoire, établissez plusieurs scénarios : prudent, intermédiaire et favorable. Faites varier le rendement supposé et prévoyez des années négatives. Comparez ensuite le capital potentiel avec vos dépenses annuelles visées. Cette approche vous oblige à relier l’épargne investie à un objectif concret, plutôt qu’à poursuivre un montant abstrait.
Transformer un capital en véritable liberté financière
L’accumulation ne suffit pas : vous devez définir ce que signifie la liberté financière pour vous. Il peut s’agir de réduire votre temps de travail, de financer une transition professionnelle ou de couvrir certaines dépenses essentielles. Chiffrez ces besoins, distinguez les charges indispensables des envies, puis adaptez votre effort d’investissement à cette cible.
Conservez une réserve de liquidités séparée du portefeuille long terme. Elle vous évite de vendre au mauvais moment pour régler une dépense imprévue. Prévoyez également une stratégie de retrait progressive, fondée sur vos besoins et la composition du portefeuille. Ne transformez pas automatiquement chaque gain en revenu disponible : protégez d’abord la capacité de votre capital à durer.
Réévaluez votre plan lorsque votre situation évolue. Une hausse de revenus peut augmenter vos versements, tandis qu’un projet immobilier peut imposer davantage de prudence. Rééquilibrez périodiquement vos placements sans chercher à prévoir chaque mouvement de marché. Vous donnez ainsi aux intérêts composés un cadre stable, tout en conservant une stratégie adaptée à votre vie réelle.
Passer à l’action avec une routine d’investisseur durable
Commencez par automatiser un versement mensuel, même limité. Notez son montant, sa date et son objectif dans un tableau simple. Ajoutez le solde de votre réserve de sécurité et vos dettes coûteuses. Cette photographie initiale vous permet de prioriser correctement : sécuriser votre trésorerie, rembourser les dettes pénalisantes, puis investir avec régularité.
Écrivez ensuite vos règles avant la première baisse des marchés. Indiquez la durée prévue, le niveau de risque accepté, les conditions de rééquilibrage et les situations justifiant une modification. Cette préparation réduit les décisions émotionnelles. Elle vous aide aussi à distinguer une fluctuation normale d’un changement réel dans votre situation financière.
Enfin, augmentez progressivement vos versements lorsque votre budget le permet. Réinvestissez les revenus, limitez les frais et vérifiez votre allocation à intervalles définis. La réponse à la question intérêts composés comment les utiliser tient alors dans une pratique concrète : investir régulièrement, rester diversifié, conserver une vision longue et ajuster sans improviser.
Commencez dès maintenant, même avec une somme modeste, en automatisant un versement régulier vers des placements adaptés à votre horizon et à votre tolérance au risque. Pour comprendre intérêts composés comment les utiliser, retenez surtout ceci : la régularité, la durée et le réinvestissement des gains comptent souvent davantage que le montant de départ. Résistez aux réactions impulsives face aux fluctuations des marchés et réévaluez votre stratégie seulement à intervalles définis. En transformant cette discipline en habitude, vous donnez progressivement à votre épargne le pouvoir de financer vos projets et de renforcer votre liberté financière.