Assurance vie et compte-titres : deux enveloppes aux fonctions différentes
L’assurance vie est une enveloppe d’épargne permettant de combiner fonds en euros et unités de compte. Elle convient notamment à la constitution progressive d’un capital, à la préparation d’un projet ou à la transmission. Son fonctionnement repose sur des versements, des arbitrages et des rachats, avec une fiscalité principalement déclenchée lors d’un retrait.
Le compte-titres ordinaire permet d’acheter une grande variété d’actifs financiers. Actions, obligations, fonds, ETF ou titres étrangers peuvent y trouver leur place, selon l’offre du courtier. Les gains et revenus sont toutefois fiscalisés au fil des opérations concernées. Cette liberté implique donc un suivi plus précis des transactions et de la déclaration fiscale.
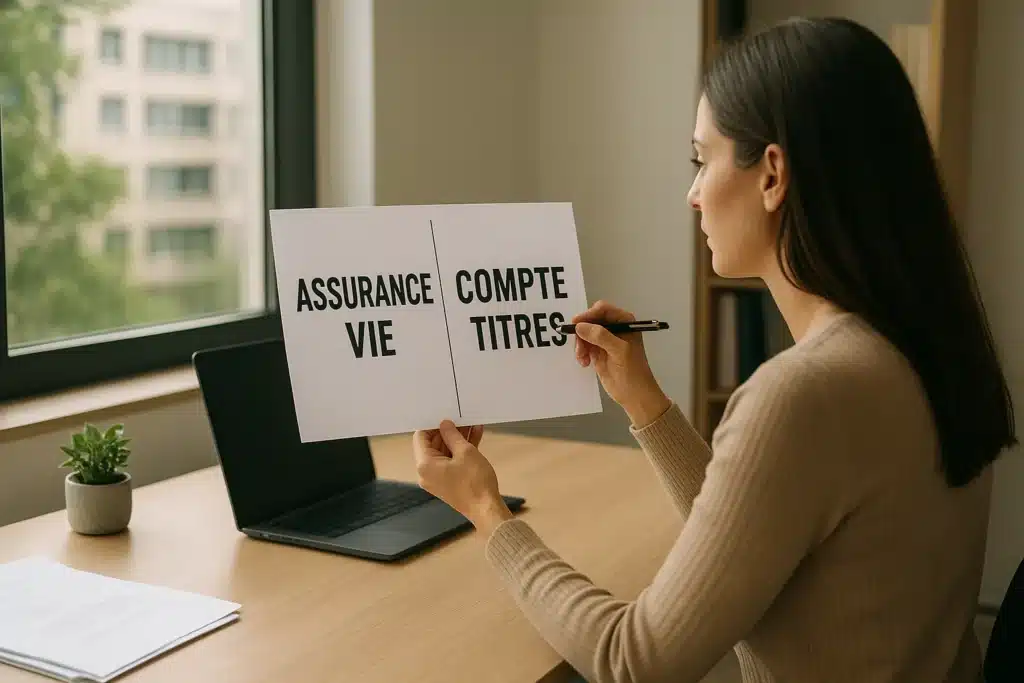
Pour savoir assurance vie ou compte titres que choisir, il faut d’abord distinguer l’enveloppe du placement. Ni l’une ni l’autre ne garantit automatiquement un rendement supérieur. Le résultat dépend des supports retenus, des frais, de l’horizon d’investissement et du niveau de risque accepté.
La bonne méthode pour choisir selon votre objectif
Commencez par définir la finalité de votre épargne. Un capital disponible à moyen terme, un complément de revenus ou une transmission ne répondent pas aux mêmes contraintes. L’assurance vie offre une organisation patrimoniale souple, tandis que le compte-titres privilégie l’accès direct aux marchés financiers.
Examinez ensuite votre horizon. Pour un investissement de long terme, les fluctuations des marchés peuvent être davantage supportées. Une échéance proche impose généralement une allocation plus prudente, une réserve de liquidités et une attention renforcée aux frais de sortie ou de transaction.
Enfin, comparez les contrats sur des critères concrets : supports disponibles, frais de versement, frais de gestion, frais d’arbitrage et qualité du service. Pour mieux comprendre les risques liés aux placements financiers, consultez les ressources de l’Autorité des marchés financiers.
Fiscalité : l’avantage dépend surtout du moment du retrait
Avec une assurance vie, les prélèvements fiscaux portent généralement sur la part de gains comprise dans un rachat. Tant qu’aucun retrait n’est effectué, les arbitrages à l’intérieur du contrat ne déclenchent pas habituellement d’imposition immédiate. Cette logique peut faciliter la gestion progressive d’un portefeuille.
L’ancienneté du contrat joue aussi un rôle important. Après huit ans, l’assurance vie bénéficie d’un cadre fiscal plus favorable sur les gains retirés, sous certaines conditions et dans les limites prévues par la réglementation. Il faut donc éviter de fermer trop rapidement un contrat uniquement parce qu’il semble peu performant.
Sur un compte-titres, les plus-values réalisées et certains revenus financiers sont imposés selon le régime fiscal applicable. Le choix entre prélèvement forfaitaire et barème progressif peut dépendre de votre situation. Une simulation personnalisée reste préférable avant d’arbitrer entre fiscalité immédiate et souplesse d’investissement.
Liberté d’investissement : le compte-titres prend souvent l’avantage
Le compte-titres se distingue par l’étendue de son univers d’investissement. Il peut donner accès à des actions de nombreuses zones géographiques, à des obligations spécifiques, à des ETF variés et parfois à des titres difficiles à intégrer dans une assurance vie.
Cette liberté n’est toutefois pas un avantage absolu. Un choix très large peut conduire à multiplier les lignes, les opérations et les risques. Sans stratégie précise, l’investisseur peut subir une allocation déséquilibrée, des frais répétés ou une exposition excessive à quelques secteurs.
L’assurance vie propose une sélection limitée par l’assureur, mais cette contrainte peut devenir un cadre utile. Elle facilite les arbitrages entre supports et permet de construire une allocation lisible. Le bon choix dépend donc de votre besoin réel de liberté, pas du nombre théorique de placements disponibles.
Deux cas concrets pour orienter la décision
Exemple hypothétique : une personne souhaite investir régulièrement pendant quinze ans, tout en conservant la possibilité de transmettre le capital. Elle pourrait privilégier une assurance vie, à condition de sélectionner un contrat peu chargé en frais et des supports cohérents avec son profil de risque.
Autre exemple hypothétique : un investisseur expérimenté souhaite acheter des actions internationales précises et gérer lui-même la répartition de son portefeuille. Le compte-titres peut alors mieux répondre à son besoin, surtout si son intermédiaire propose des tarifs et un accès adaptés à cette stratégie.
Une combinaison des deux enveloppes peut également être pertinente. L’assurance vie peut accueillir l’épargne destinée à un projet ou à la transmission. Le compte-titres peut compléter cette organisation avec des actifs spécifiques, indisponibles ou moins intéressants dans le contrat choisi.
Les erreurs à éviter avant de choisir son enveloppe
La première erreur consiste à comparer uniquement les rendements passés. Une performance historique ne garantit pas le résultat futur. Il faut analyser le niveau de risque pris, la composition des supports, la durée de détention et les frais réellement prélevés sur l’investissement.
La deuxième erreur est de confondre disponibilité et absence de fiscalité. Une assurance vie permet des retraits, mais ceux-ci peuvent déclencher une imposition sur les gains. À l’inverse, un compte-titres reste accessible, mais chaque vente peut avoir des conséquences fiscales et modifier l’équilibre du portefeuille.
Avant de décider, rédigez une règle simple : objectif, durée, montant disponible, perte maximale acceptable et fréquence de suivi. Si vos priorités évoluent, réévaluez l’allocation plutôt que de multiplier les produits. Cette méthode apporte davantage de clarté que la recherche d’une enveloppe prétendument parfaite.
Le choix entre ces deux enveloppes dépend surtout de votre horizon, de votre besoin de souplesse et du niveau de fiscalité que vous êtes prêt à accepter : l’assurance vie favorise la diversification et la transmission, tandis que le compte-titres offre une liberté d’investissement presque sans limite. Pour déterminer assurance vie ou compte titres que choisir, comparez concrètement les frais, les supports accessibles, la fiscalité des retraits et votre capacité à gérer directement vos placements. Une approche équilibrée peut aussi consister à utiliser l’assurance vie pour le socle patrimonial et le compte-titres pour compléter votre stratégie avec des actifs plus variés. L’essentiel est de choisir une solution cohérente avec vos objectifs, puis de la réévaluer lorsque votre situation évolue.