Laisser toute son épargne dormir au même endroit, c’est comme confier tous ses projets à un seul parapluie : pratique, jusqu’au premier orage. Épargne de précaution, projets à court terme, retraite ou transmission ne répondent ni aux mêmes horizons ni aux mêmes risques. Pour savoir comment répartir son épargne efficacement, il faut arbitrer entre sécurité, disponibilité et potentiel de rendement, sans compromettre ses objectifs. Clarifiez vos priorités, adaptez vos placements et construisez une stratégie capable de protéger votre avenir tout en faisant avancer vos projets.
Commencez par distinguer les rôles de votre épargne
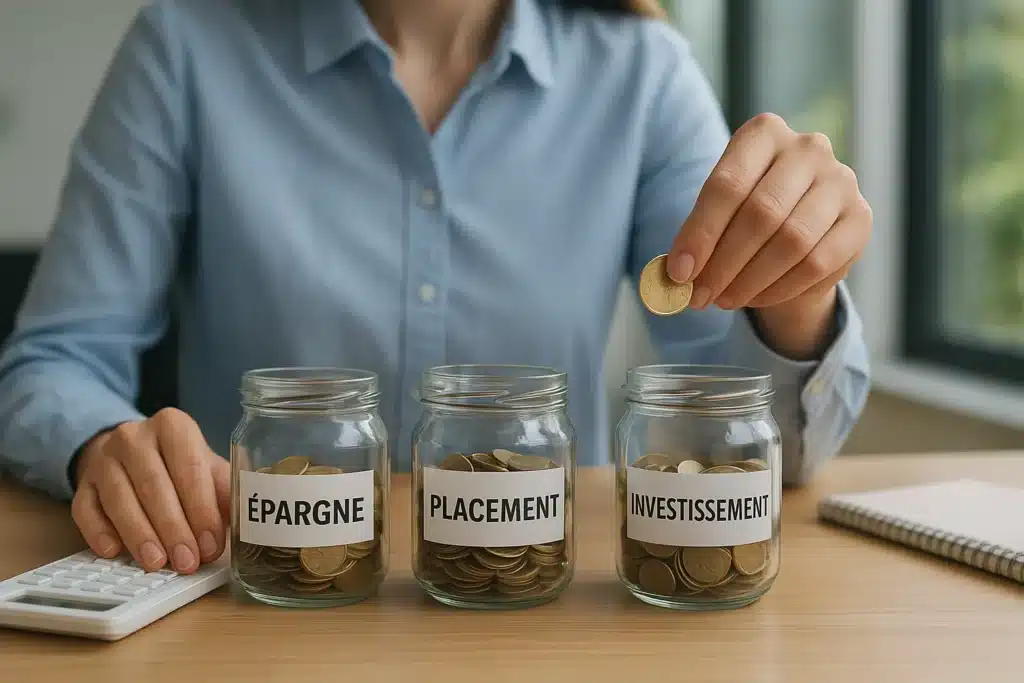
Pour comprendre comment répartir son épargne efficacement, commencez par identifier la fonction de chaque somme. Votre argent ne répond pas au même objectif selon qu’il couvre une urgence, finance un achat ou prépare votre retraite. Une épargne bien organisée repose donc sur plusieurs poches distinctes, avec des niveaux de disponibilité et de risque adaptés.
La première poche protège votre quotidien. Elle doit rester accessible pour absorber une dépense imprévue, une baisse temporaire de revenus ou une réparation importante. La deuxième finance vos projets à moyen terme, comme des travaux, un changement de voiture ou un apport immobilier. La dernière vise la croissance du patrimoine sur un horizon plus long.
Ne cherchez pas immédiatement le placement le plus rentable. Déterminez d’abord quand vous aurez besoin de votre argent et quelle perte temporaire vous pourriez accepter. Cette approche évite de placer une somme destinée à court terme sur un support trop fluctuant. Pour mieux comprendre les risques, consultez les ressources de l’Autorité des marchés financiers.
Établissez une méthode à partir de votre situation réelle
Avant de choisir un produit, dressez un état précis de vos finances. Listez vos revenus réguliers, vos dépenses fixes, vos charges variables et vos dettes. Séparez ensuite les dépenses prévisibles des dépenses exceptionnelles. Cette photographie vous indique la somme réellement disponible chaque mois, sans fragiliser votre budget courant.
Fixez ensuite vos objectifs dans un tableau simple. Pour chacun, notez le montant à réunir, l’échéance souhaitée et le degré d’importance. Classez-les en trois catégories : sécurité, projets et patrimoine. Si plusieurs objectifs se concurrencent, donnez la priorité aux besoins essentiels et aux échéances les plus proches.
Automatisez enfin les versements dès la réception de vos revenus. Programmez une somme réaliste, puis augmentez-la après une hausse de salaire ou la fin d’un crédit. Ne choisissez pas un montant théorique impossible à tenir. Une épargne régulière, même progressive, construit une discipline plus solide qu’un effort irrégulier et excessif.
Adaptez chaque support à votre horizon de placement
La durée disponible détermine la stratégie. Pour une dépense imminente, privilégiez la liquidité et la stabilité. Vous devez pouvoir récupérer l’argent sans dépendre de l’évolution des marchés. Pour un projet plus éloigné, acceptez éventuellement une diversification plus large, à condition de conserver une échéance suffisamment flexible.
Sur le long terme, la recherche de rendement peut justifier une exposition à des supports plus volatils. Toutefois, ne confondez jamais durée longue et risque illimité. Définissez à l’avance la perte que vous pourriez supporter, puis diversifiez entre plusieurs familles d’actifs, zones géographiques et secteurs économiques.
Réévaluez votre allocation lorsque votre horizon se rapproche. Une somme destinée à financer un projet dans quelques années ne devrait pas rester exposée de la même manière jusqu’au dernier moment. Réduisez progressivement le risque à mesure que la date d’utilisation devient plus certaine. Vous protégez ainsi le capital déjà constitué.
Évitez les erreurs qui fragilisent votre stratégie
La première erreur consiste à investir sans réserve de précaution. Tant que votre budget reste vulnérable, un placement bloqué ou volatil peut vous contraindre à vendre au mauvais moment. Constituez d’abord une épargne disponible, adaptée à votre situation professionnelle, familiale et financière.
Ne concentrez pas non plus votre patrimoine sur un seul support. Un produit présenté comme simple ou performant ne répond pas nécessairement à tous vos objectifs. Vérifiez ses frais, sa disponibilité, sa fiscalité et son niveau de risque. Lisez les documents essentiels avant de signer, au lieu de vous fier uniquement à un argument commercial.
Enfin, ne modifiez pas votre stratégie à chaque variation des marchés. Les décisions prises sous l’effet de la peur ou de l’euphorie nuisent souvent à la cohérence de votre plan. Définissez des règles avant d’investir : durée minimale, niveau de risque acceptable et fréquence de suivi. Cette discipline limite les réactions impulsives.
Appliquez la méthode à un cas concret
Prenons l’exemple fictif d’une personne qui dispose d’une capacité d’épargne mensuelle et prépare trois objectifs : faire face aux imprévus, financer des travaux dans quelques années et développer son patrimoine. Elle ne doit pas verser toute sa capacité sur un placement long terme. Chaque objectif exige une poche distincte et une stratégie cohérente.
Elle peut commencer par sécuriser son budget, puis affecter une partie de ses versements au projet dont l’échéance est connue. Le solde peut être investi progressivement pour un objectif patrimonial plus lointain. La répartition exacte dépend de ses revenus, de ses charges, de son patrimoine existant et de sa tolérance aux fluctuations.
Si les travaux deviennent prioritaires, elle ajuste temporairement ses versements. Si son revenu augmente, elle renforce d’abord la sécurité, puis ses projets. L’essentiel consiste à donner une mission à chaque euro, plutôt qu’à rechercher une répartition identique pour tous les foyers.
Contrôlez et ajustez votre répartition dans le temps
Une allocation pertinente aujourd’hui peut devenir inadaptée demain. Réexaminez-la après un mariage, une naissance, un changement professionnel, un achat immobilier ou une évolution importante de vos charges. Ces événements modifient votre capacité d’épargne, vos priorités et votre besoin de liquidités.
Organisez un point de suivi à intervalles réguliers, sans consulter vos placements de manière compulsive. Vérifiez le montant de chaque poche, l’avancement de vos objectifs et l’écart entre votre stratégie prévue et votre situation actuelle. Contrôlez également les frais, les conditions de retrait et la cohérence du niveau de risque.
Pour maintenir une répartition claire, rééquilibrez progressivement plutôt que de bouleverser tout votre patrimoine. Renforcez les catégories devenues prioritaires et réduisez celles qui dépassent votre objectif. Cette méthode vous aide à protéger votre avenir tout en conservant les moyens de financer vos projets, sans sacrifier votre sérénité financière.
Pour savoir comment répartir son épargne efficacement, commencez par distinguer votre épargne de précaution, vos projets à moyen terme et vos objectifs de long terme, puis affectez à chaque enveloppe un niveau de risque adapté. Automatisez vos versements et réévaluez cette répartition au moins une fois par an, ou après un changement important dans votre vie. Cette méthode vous aide à rester flexible face aux imprévus tout en faisant progresser votre patrimoine avec davantage de sérénité. Le suivi des frais, de la fiscalité et de la diversification constituera ensuite la prochaine étape pour affiner vos choix.