Un investissement immobilier ne se résume pas au prix affiché sur une annonce. Entre travaux imprévus, avantages fiscaux et charges de copropriété, le choix peut rapidement devenir un véritable jeu d’équilibriste. Pour savoir acheter dans l’ancien ou le neuf pour investir : quels critères comparer, il faut dépasser l’opposition entre charme de la pierre et confort du récent. Rentabilité, emplacement, fiscalité, performance énergétique, financement et potentiel de revente doivent être examinés ensemble. L’objectif : distinguer une bonne affaire d’un logement qui accumule les mauvaises surprises, même avec une jolie façade.
Ancien ou neuf : comparer un projet, pas seulement un logement
Pour acheter dans l’ancien ou le neuf pour investir : quels critères comparer ? La première réponse consiste à définir votre objectif. Recherchez-vous un rendement immédiat, un patrimoine facile à gérer, une revente plus prévisible ou une fiscalité adaptée à votre situation ? Le meilleur choix dépend moins de l’étiquette du bien que de la cohérence entre votre stratégie, votre budget et votre horizon de détention.
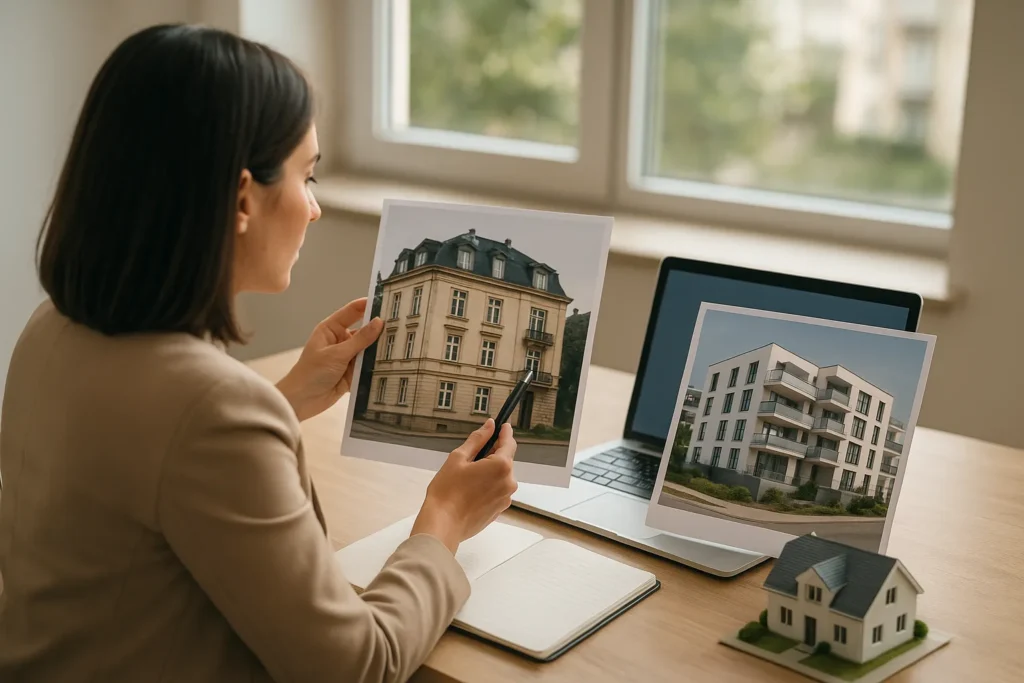
L’ancien offre souvent davantage de choix dans les quartiers déjà structurés. Vous pouvez cibler une rue, une surface ou un immeuble précisément. Le neuf propose généralement des logements conformes aux normes récentes, avec moins de travaux au départ. En revanche, l’emplacement se situe parfois dans un secteur encore en développement. Il faut donc évaluer la demande locative réelle, et non le seul caractère attractif du programme.
La décision doit intégrer quatre dimensions : coût total, revenus locatifs, risques techniques et facilité de revente. Un prix d’achat inférieur ne garantit pas une meilleure opération si des travaux importants réduisent la rentabilité. À l’inverse, un logement neuf plus coûteux peut devenir pertinent si sa gestion est simplifiée et si son marché locatif reste solide.
Évaluer le coût total avant de comparer la rentabilité
Le prix affiché constitue seulement le point de départ. Dans l’ancien, ajoutez les frais d’acquisition, les travaux, les éventuels appels de fonds de copropriété et le coût des mises aux normes. Dans le neuf, examinez plutôt les frais annexes, les éventuels équipements supplémentaires, les intérêts intercalaires et les dépenses liées à la livraison ou à l’aménagement.
Construisez deux budgets comparables à partir du même niveau de précision. Listez le prix, les frais d’acquisition, le financement, l’assurance, les charges non récupérables, la taxe foncière et le budget d’entretien. Cette méthode évite de comparer le loyer d’un bien ancien avec le prix nu d’un logement neuf, sans intégrer les dépenses propres à chaque solution.
Calculez ensuite le revenu réellement disponible après charges. Prévoyez aussi une réserve pour les périodes sans locataire, les impayés et les interventions imprévues. L’objectif n’est pas de rechercher une rentabilité théorique maximale. Il consiste à mesurer la capacité du projet à produire un cash-flow supportable et à préserver votre équilibre financier.
Mesurer l’emplacement et la demande locative avec méthode
La localisation pèse souvent davantage que l’âge du bâtiment. Analysez les transports, les commerces, les établissements d’enseignement, les bassins d’emploi et les services accessibles. Dans l’ancien, cette analyse peut s’appuyer sur un environnement déjà observable. Dans le neuf, étudiez avec prudence les projets annoncés et leur calendrier, sans considérer une promesse d’aménagement comme une certitude.
Interrogez plusieurs professionnels sur les loyers réellement pratiqués et les délais de location. Comparez des biens proches par leur surface, leur état, leur étage et leurs prestations. Une annonce ne suffit pas pour estimer la demande. Recherchez aussi les caractéristiques des locataires ciblés : étudiants, actifs, familles ou personnes recherchant un logement plus performant énergétiquement.
Pour choisir entre ancien et neuf, comparez enfin la liquidité du bien. Un logement standard, bien situé et correctement dimensionné peut attirer davantage d’acquéreurs lors de la revente. Un appartement atypique ou dépendant d’un public très spécifique présente généralement un marché plus étroit. Cette analyse protège votre stratégie si votre situation change avant la fin du financement.
Travaux, garanties et risques : distinguer les incertitudes
L’investissement dans l’ancien expose principalement au risque de travaux. Avant de faire une offre, examinez les diagnostics, les procès-verbaux d’assemblée générale, le carnet d’entretien et les décisions de copropriété. Faites chiffrer les rénovations par des professionnels lorsque l’état du bien le justifie. Une marge de sécurité doit rester disponible, car certaines dépenses apparaissent après l’acquisition.
Le neuf réduit généralement les travaux immédiats, mais il ne supprime pas tous les risques. Vérifiez la réputation du promoteur, le contenu précis du contrat, la date prévisionnelle de livraison et les prestations incluses. Contrôlez aussi les charges de copropriété annoncées et le fonctionnement futur de la résidence. Les garanties applicables doivent être comprises avant la signature, notamment en cas de défaut.
Dans les deux cas, ne laissez pas la sécurité technique remplacer l’analyse financière. Un immeuble ancien bien entretenu peut être plus prévisible qu’une copropriété neuve dont les charges sont encore difficiles à estimer. À l’inverse, un logement rénové sans réserve suffisante peut fragiliser votre trésorerie. Pour vérifier vos droits et vos obligations, consultez les informations de l’ANIL sur l’immobilier.
Comparer fiscalité, financement et gestion sans se laisser influencer
La fiscalité ne doit pas être le seul moteur de la décision. Un avantage fiscal éventuel peut perdre son intérêt si le bien est mal situé, trop cher ou difficile à louer. Examinez le régime applicable à votre projet, les conditions à respecter et la durée d’engagement. Vérifiez toujours les règles en vigueur avec un professionnel compétent avant de signer.
Le financement mérite une comparaison distincte. Calculez la mensualité, l’assurance, le coût total du crédit et l’effort d’épargne demandé. Un achat neuf peut présenter un calendrier de paiement différent, tandis qu’un bien ancien nécessite parfois de financer rapidement les travaux. Dans chaque scénario, testez votre budget avec un loyer inférieur aux prévisions et une dépense exceptionnelle.
Comparez aussi le temps consacré à la gestion. Un logement ancien peut nécessiter davantage de suivi, surtout après une rénovation ou dans une copropriété dégradée. Un bien neuf facilite souvent la maintenance initiale, mais impose de surveiller la qualité de la livraison et la vie de la résidence. Votre disponibilité doit donc figurer parmi les critères de choix, au même titre que le rendement.
Appliquer une grille de décision à un cas concret
Voici un exemple hypothétique. Un investisseur hésite entre un appartement ancien bien placé, nécessitant une rénovation, et un logement neuf situé dans un quartier en développement. Il commence par fixer son horizon, son apport disponible, son effort d’épargne acceptable et le type de locataire recherché. Cette étape élimine les biens séduisants mais incompatibles avec ses contraintes.
Il attribue ensuite une note à chaque option sur six critères : emplacement, coût total, loyer prudent, travaux, gestion et revente. Les notes ne remplacent pas les calculs. Elles servent à visualiser les arbitrages. L’ancien peut obtenir un meilleur score sur la demande locative et le prix, mais un score inférieur sur les travaux. Le neuf peut inverser cette hiérarchie.
La décision revient au scénario qui reste solide après plusieurs tests. Que se passe-t-il si les travaux coûtent davantage, si la location prend du temps ou si les charges augmentent ? Si une seule hypothèse optimiste rend l’opération acceptable, le projet doit être renégocié ou écarté. Cette démarche répond concrètement à la question : quel choix privilégier entre ancien et neuf pour investir ?
Pour acheter dans l’ancien ou le neuf pour investir : quels critères comparer, il faut surtout confronter le coût total, le potentiel locatif, la fiscalité, les travaux et le niveau de risque, plutôt que de s’arrêter au prix d’achat. Une simulation intégrant le financement, les charges, la vacance locative et la rentabilité nette permet de mesurer l’intérêt réel de chaque bien. L’ancien peut offrir davantage de décote et de flexibilité, tandis que le neuf apporte souvent une meilleure performance énergétique et une gestion plus prévisible : le choix dépend donc de votre stratégie et de votre capacité à piloter le projet.